Novecientos millones de lempiras del patrimonio previsional de los trabajadores públicos terminaron comprometidos en una operación financiera entre el Instituto Nacional de Jubilaciones y Pensiones de los Empleados y Funcionarios del Poder Ejecutivo (INJUPEMP) y Banco Financiera Comercial Hondureña S.A. (Ficohsa), de acuerdo a una certificación por parte de la Comision Nacional de Bancos y Seguros publicada en el Diario Oficial La Gaceta número 37,273.
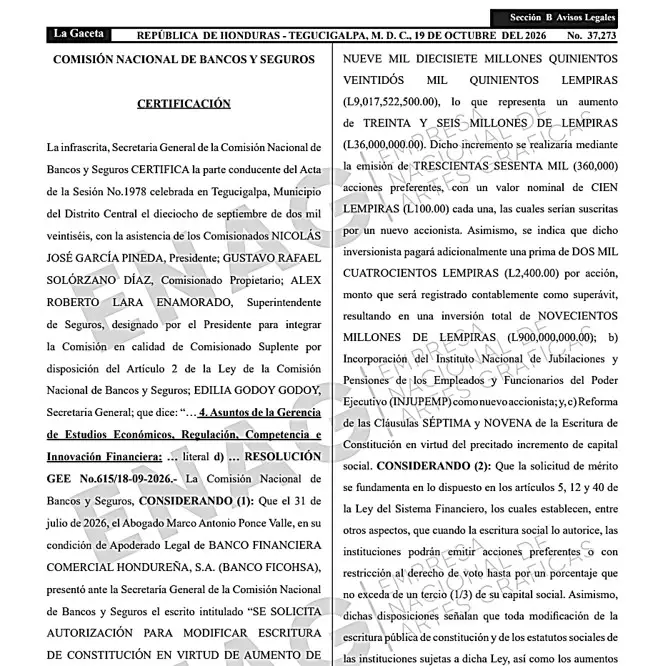
La operación se concretó mediante la adquisición de 360,000 acciones preferentes de Ficohsa bajo condiciones que comprometen la liquidez y la recuperación del capital: títulos perpetuos, sin obligación contractual de recompra, dividendos no acumulativos y sin derecho a voto.
Son L900 millones destinados a un instrumento que no garantiza cuándo regresará el dinero al instituto. Los recursos pertenecen al patrimonio previsional de miles de trabajadores, jubilados y pensionados, no son fondos de libre disposición para asumir riesgos sin una justificación financiera transparente.
L900 MILLONES POR ACCIONES CON VALOR NOMINAL DE L36 MILLONES
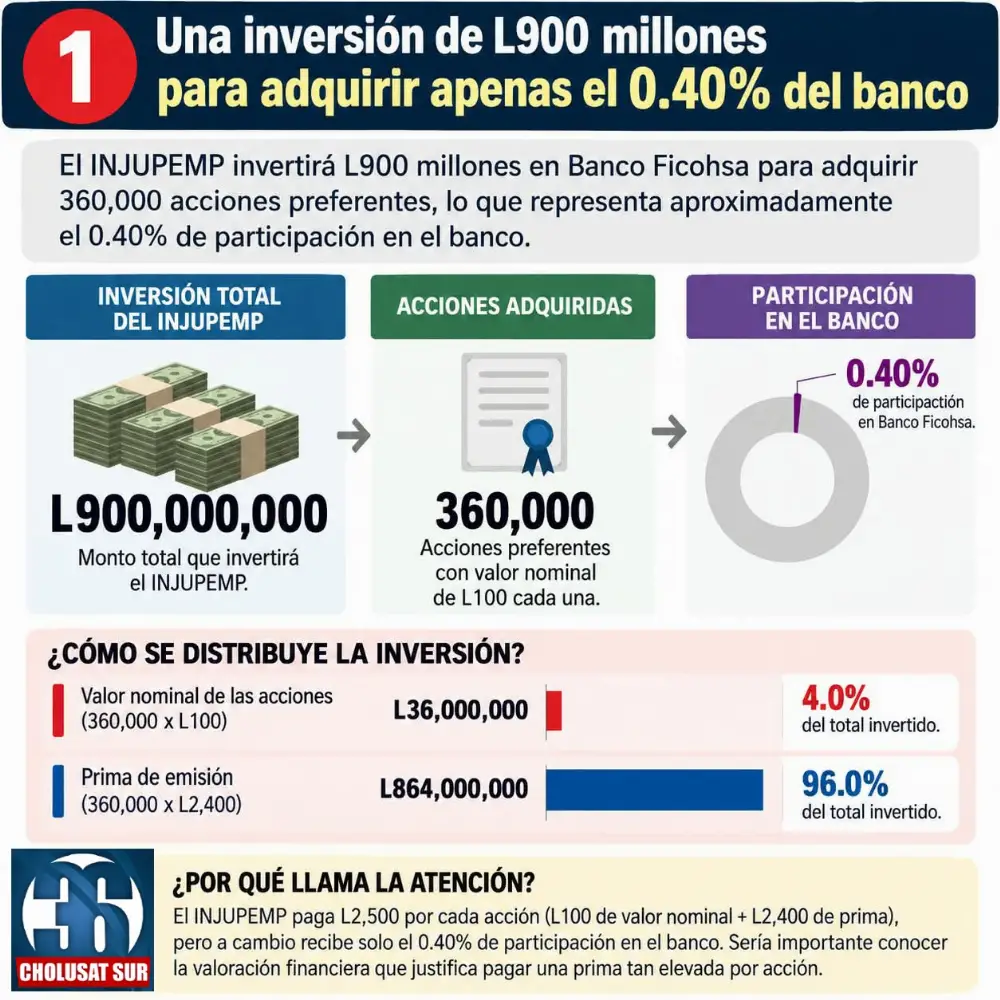
La estructura de la operación revela una diferencia sustancial entre el valor nominal de las acciones y el monto desembolsado por INJUPEMP.
Las 360,000 acciones tienen un valor nominal conjunto de L36 millones. Sin embargo, el instituto destinó L900 millones a adquirirlas, de los cuales L864 millones corresponden a la prima de emisión.
En términos prácticos, por cada acción con un valor nominal de L100, INJUPEMP pagó L2,500: 25 veces su valor nominal.
La magnitud de esa prima convierte la valoración financiera en uno de los puntos centrales de la operación. Los estudios que respaldaron el precio, la metodología utilizada y los análisis de riesgo son fundamentales para determinar cómo se justificó semejante desembolso.
La inversión representa el 0.40% de Ficohsa, mientras el instituto comprometió una suma millonaria de recursos previsionales bajo condiciones que limitan sus mecanismos de recuperación y participación.
DINERO COMPROMETIDO SIN FECHA OBLIGATORIA DE DEVOLUCIÓN
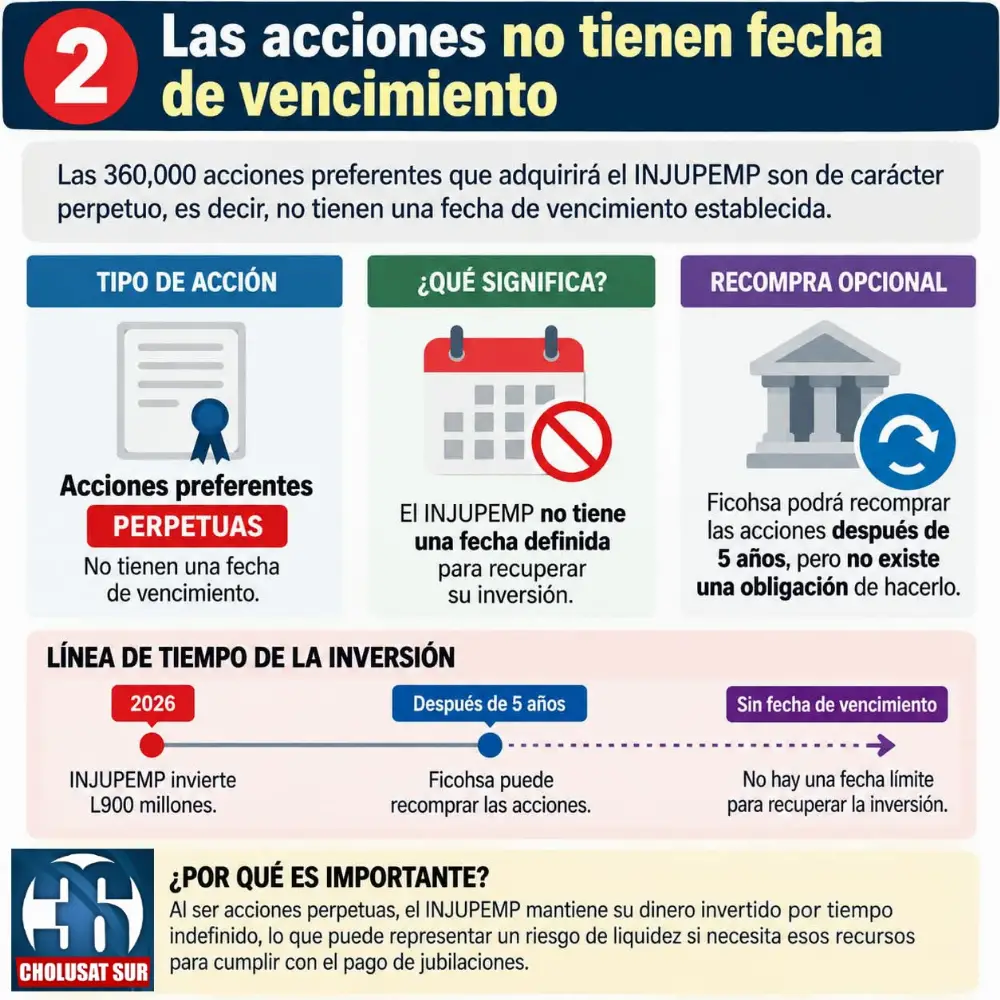
Las acciones preferentes adquiridas son perpetuas. No tienen una fecha de vencimiento que obligue a Ficohsa a devolver el capital invertido.
La documentación contempla la posibilidad de recomprar los títulos después de cinco años, pero no establece una obligación de hacerlo en ese plazo. Por tanto, INJUPEMP no tiene garantizada la recuperación de los L900 millones al cumplirse ese período.
La diferencia es determinante: una posibilidad de recompra no equivale a una garantía de devolución.
El instituto comprometió recursos destinados a respaldar obligaciones previsionales en un instrumento que carece de una fecha obligatoria para recuperar el capital. Esta condición introduce un riesgo de liquidez que afecta la planificación financiera de INJUPEMP.
La operación deja al descubierto una asimetría fundamental: el patrimonio previsional asume el riesgo de la inversión sin contar con una fecha contractual obligatoria para recuperar los recursos.
L85.5 MILLONES ANUALES EN DIVIDENDOS NO GARANTIZADOS
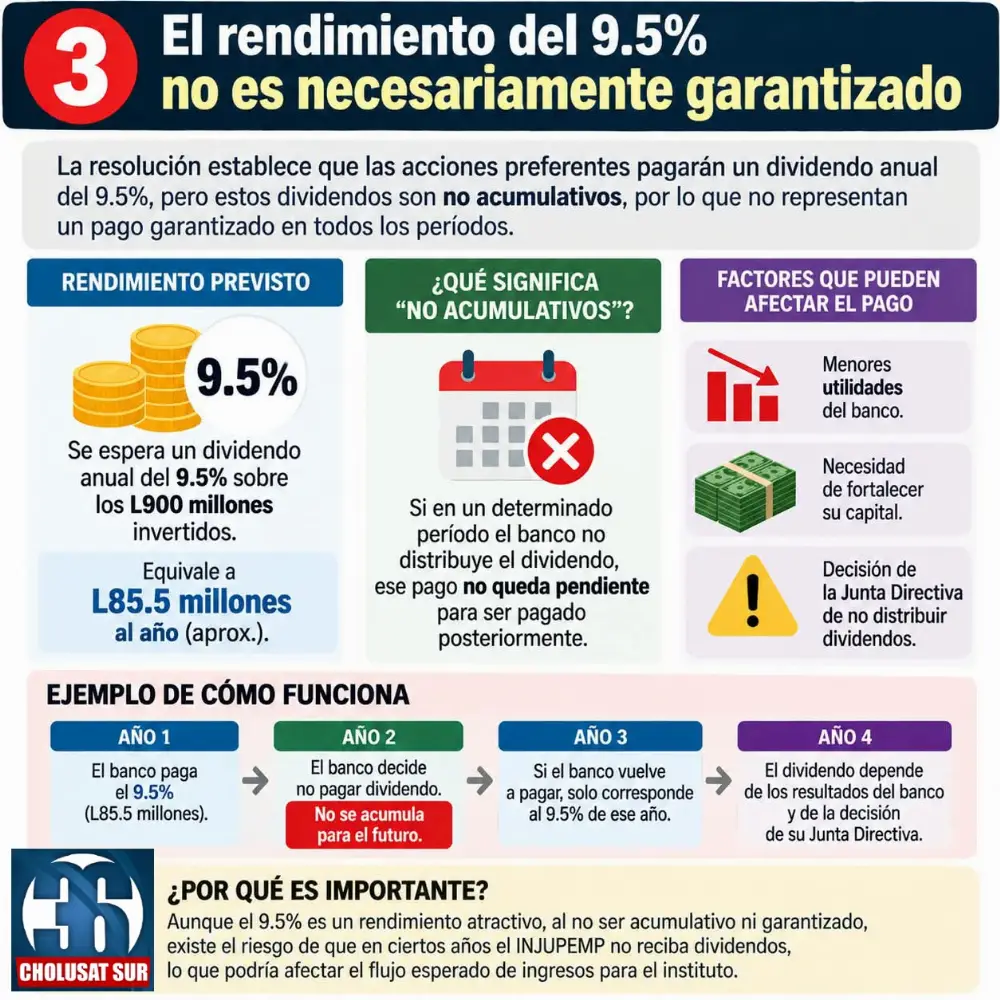
La emisión contempla una tasa de dividendo del 9.5%, equivalente a L85.5 millones anuales sobre los L900 millones invertidos, siempre que se declare y distribuya el dividendo correspondiente.
Sin embargo, las acciones contemplan dividendos no acumulativos. Si un dividendo no se declara o distribuye en determinado período, el importe omitido no necesariamente se acumula como una obligación pendiente para ejercicios posteriores.
Por ello, los L85.5 millones representan un rendimiento nominal previsto, no un ingreso anual incondicionalmente garantizado.
La tasa de dividendo no elimina los riesgos asociados a la inversión, no garantiza la recuperación del capital y tampoco resuelve el problema de la liquidez.
INJUPEMP comprometió L900 millones del patrimonio previsional bajo condiciones que requieren un examen riguroso de sus efectos sobre la seguridad financiera del instituto.
INJUPEMP APORTA EL DINERO, PERO NO OBTIENE DERECHO A VOTO
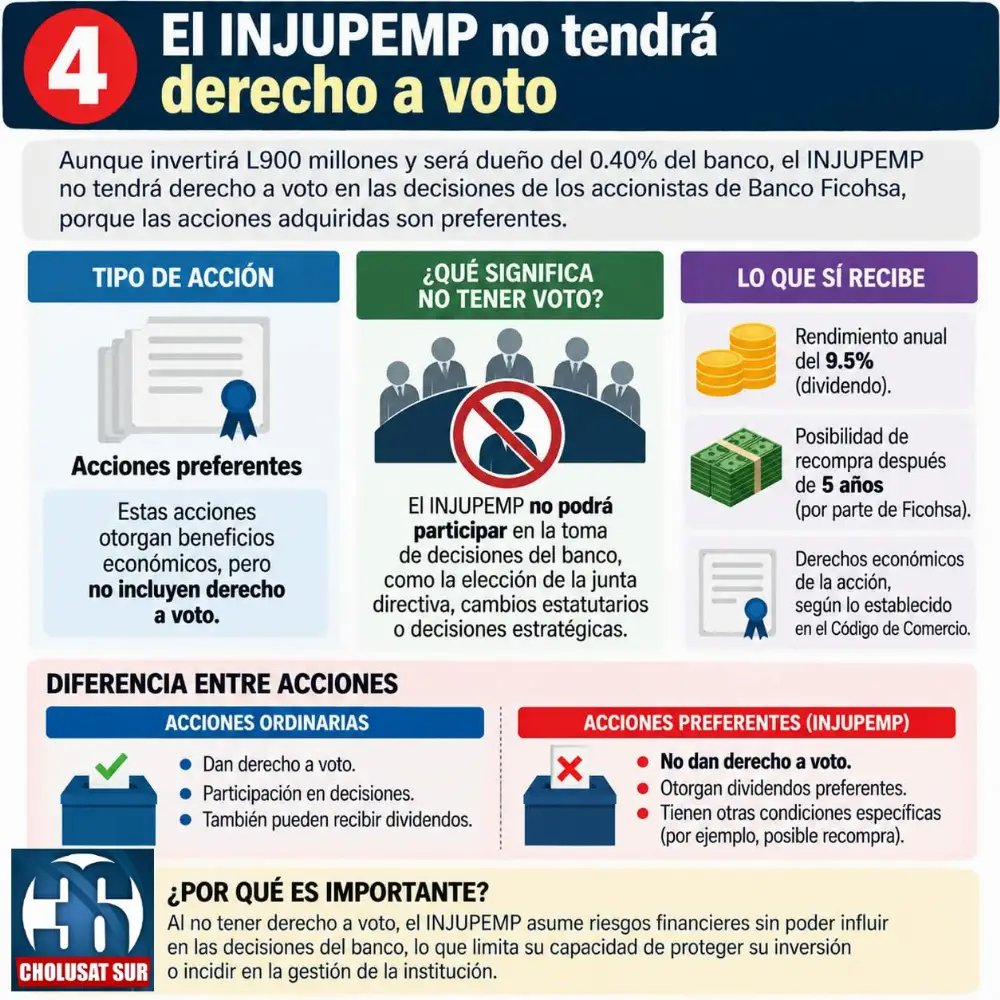
Las acciones preferentes tampoco conceden a INJUPEMP derechos ordinarios de voto en Ficohsa.
El instituto comprometió L900 millones sin adquirir, mediante esos títulos, participación ordinaria en las decisiones de los accionistas del banco.
La ausencia de voto, sumada a la perpetuidad de los títulos y a la falta de una obligación de recompra, define una estructura financiera cuyos términos carecen de una justificación técnica rigurosa.
L825.9 MILLONES PROCEDEN DEL VENCIMIENTO DE OTRA INVERSIÓN
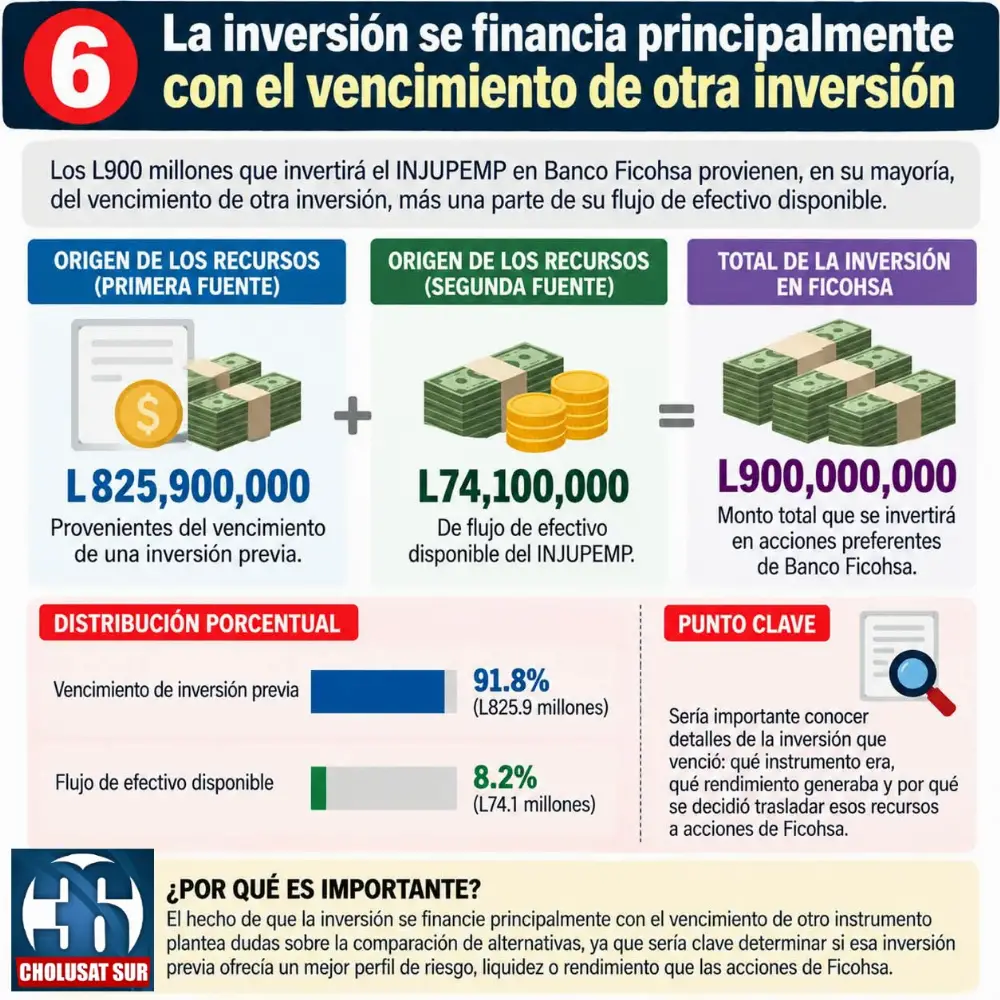
La resolución examinada establece que la operación se financió con L825.9 millones provenientes del vencimiento de otra inversión y L74.1 millones de flujo de efectivo disponible.
La mayor parte del dinero destinado a Ficohsa procede, por tanto, de recursos liberados al vencer una inversión anterior.
El traslado de esos fondos hacia acciones perpetuas modificó las condiciones bajo las cuales el instituto mantiene comprometido su patrimonio. La operación no aclara el motivo por el que Banco Ficohsa se vio beneficiado conociéndose de la existencia de otras alternativas disponibles y sin detallar las condiciones de liquidez y los riesgos asumidos.
LA CNBS AUTORIZÓ LA EMISIÓN, NO LA CONVENIENCIA DE LA INVERSIÓN
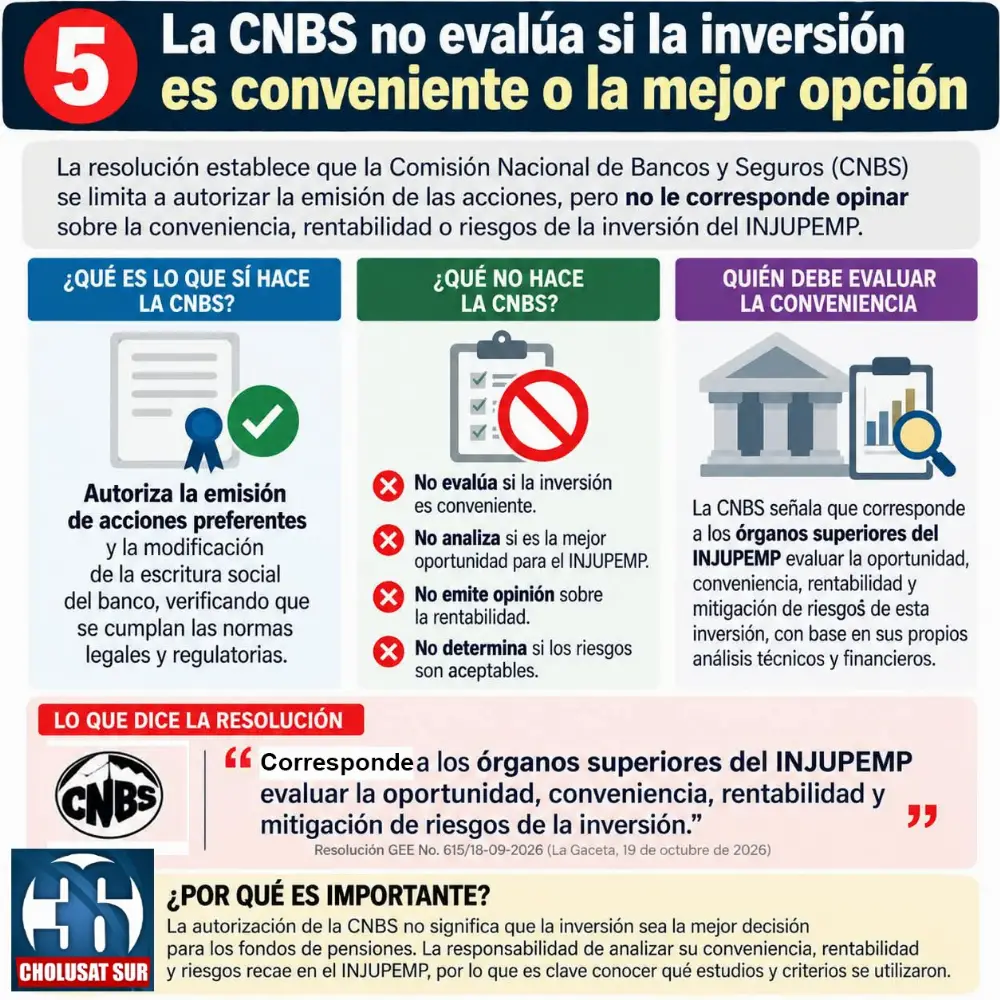
La resolución de la Comisión Nacional de Bancos y Seguros (CNBS), en la página 5, considerando 9, establece que corresponde a los órganos superiores de INJUPEMP evaluar la oportunidad, conveniencia, rentabilidad y mitigación de los riesgos de sus inversiones. También señala que la comisión no emite una opinión sobre esa conveniencia.
La precisión delimita las responsabilidades institucionales: la autorización de la emisión no certifica que invertir L900 millones en esas acciones constituya la mejor decisión para el patrimonio previsional.
La responsabilidad de justificar la inversión corresponde a las instancias competentes de INJUPEMP, que deben sustentar sus decisiones mediante evaluaciones técnicas, análisis de riesgo y documentación verificable.
La aprobación regulatoria no sustituye la obligación de rendir cuentas sobre el destino de los recursos previsionales ni exonera a los responsables de justificar las condiciones bajo las cuales se comprometieron.
AUTORIDADES DE INJUPEMP CALIFICAN LA OPERACIÓN COMO “NORMAL”
Al ser consultadas por el equipo de investigación de Cholusat Sur, autoridades de INJUPEMP calificaron la operación como “normal”.
Sus declaraciones no aportan información sobre la valoración de las acciones, la prima de emisión de L864 millones, la ausencia de una fecha obligatoria para recuperar el capital ni las condiciones de distribución de dividendos.
La magnitud de la operación exige explicaciones documentadas. La administración de recursos previsionales no puede descansar únicamente en declaraciones generales mientras permanecen sin esclarecer los fundamentos financieros de una inversión de L900 millones.
LOS RESPONSABLES DEBEN RENDIR CUENTAS
La operación concentra cinco elementos determinantes:
1. 900 millones de lempiras comprometidos
2. Una prima de emisión de L864 millones
3. Acciones perpetuas
4. Dividendos no acumulativos
5. Ausencia de derechos ordinarios de voto A ello se suma que la eventual recompra después de cinco años no constituye una obligación contractual de devolver el capital.